Algunos clientes, como los comerciantes minoristas que son autónomos, están en el régimen especial del recargo de equivalencia: pagan más impuestos en sus compras, pero simplifican sus gestiones con Hacienda. En el TPV, el efecto es que les cobras un porcentaje mayor de impuestos.
Las plataformas nuevas ya traen configurado el recargo de equivalencia vigente en España.
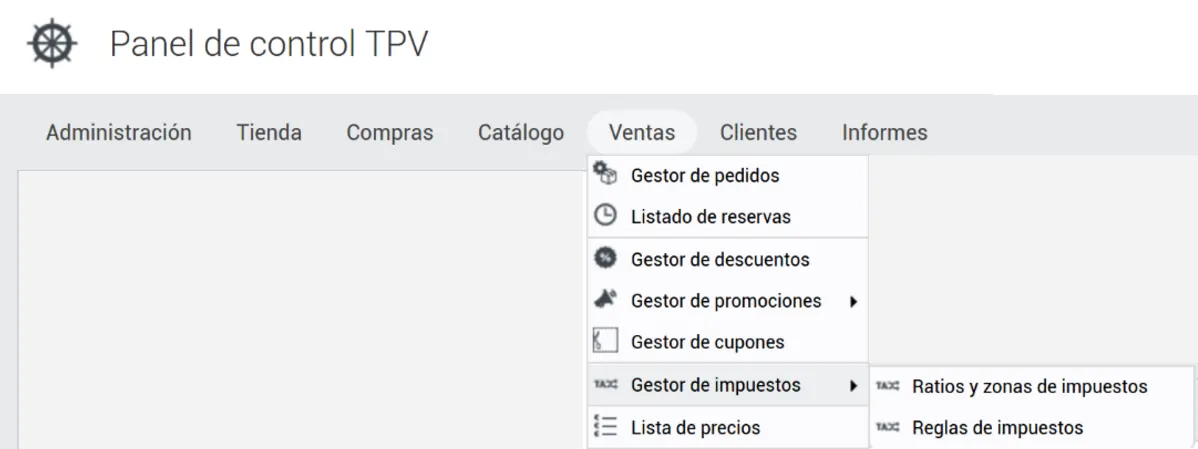
Activar el recargo de equivalencia en un cliente
El recargo de equivalencia se activa en la ficha de cada cliente que lo necesita.
- Abre la ficha del cliente, en el TPV o en el administrador avanzado (lo explica Dar de alta y editar un cliente).
- En la pestaña Información facturación, marca Sí en Habilitar recargo de equivalencia.
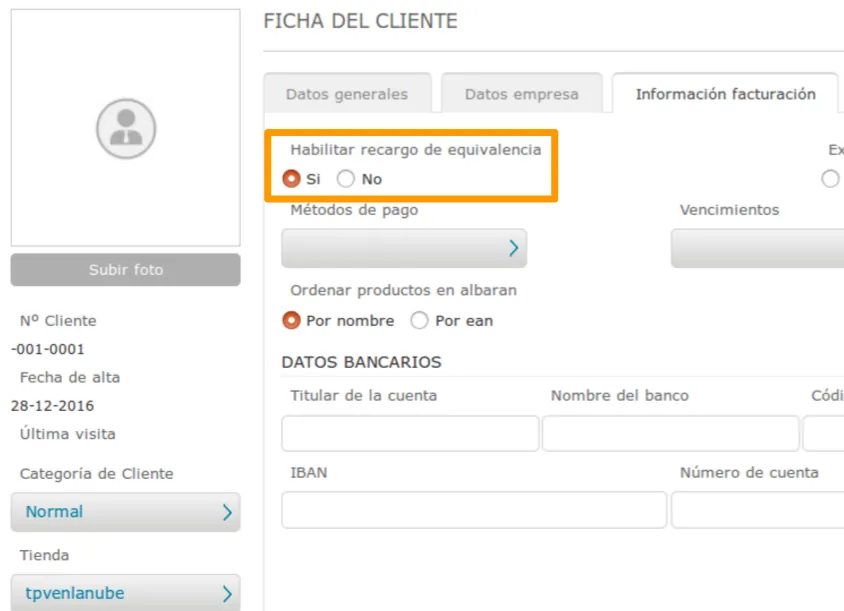
- Guarda los cambios.
Desde la siguiente compra de ese cliente, el TPV le aplica el recargo de equivalencia.
Cómo se calcula: un ejemplo
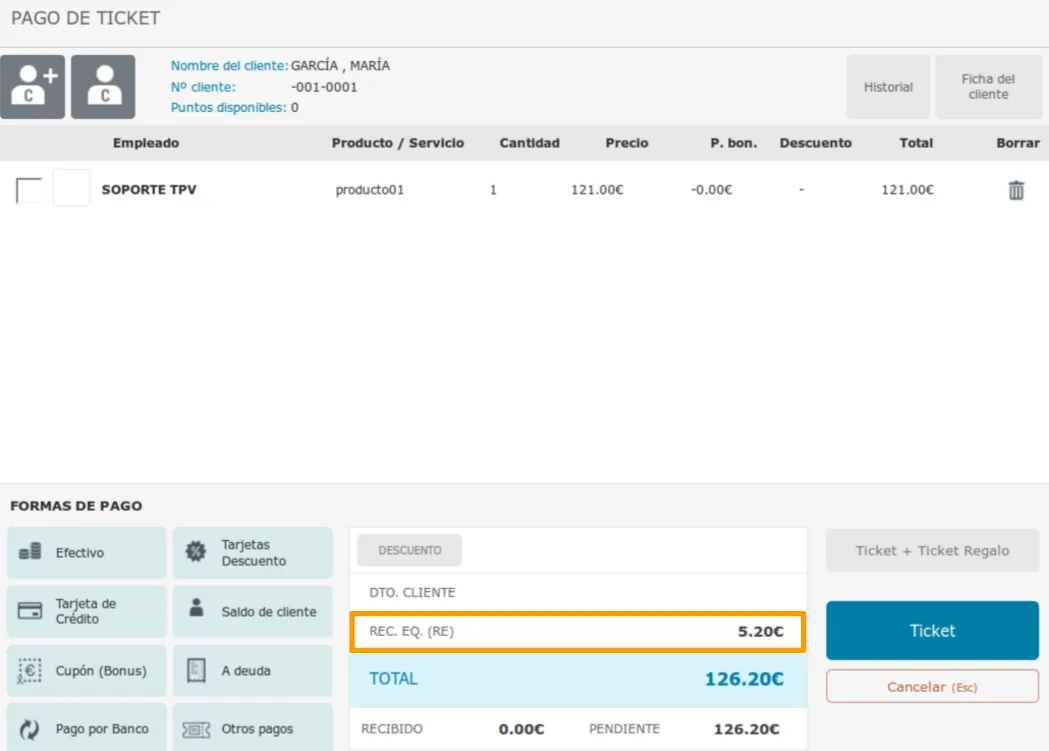
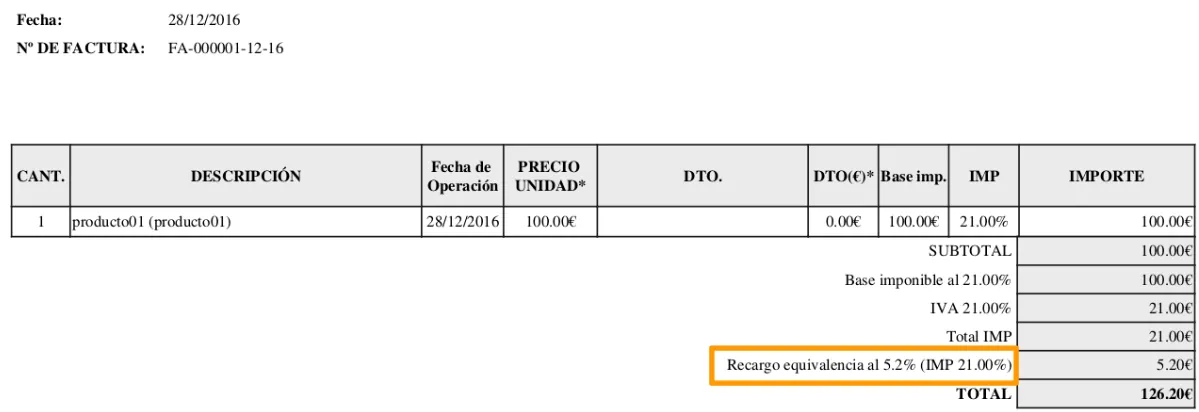
El cliente compra un producto que cuesta 100 € sin impuestos y tiene un IVA del 21 %. Para el tipo general del 21 %, el recargo de equivalencia es del 5,2 %.
- Sin recargo de equivalencia, pagaría 121 €.
- Con recargo de equivalencia, paga 126,20 €: 121 € más 5,20 € de recargo.
Es decir, en lugar de un 21 %, paga un 26,2 % (21 + 5,2) de impuestos en los artículos de ese tipo.
A cambio, este cliente no tiene que ingresar a Hacienda el IVA de su actividad ni presentar autoliquidaciones de IVA: paga algo más en sus compras, pero no hace declaraciones de este impuesto.
El recargo en tickets y facturas
El ticket del cliente lleva el recargo de equivalencia (RE) desglosado.
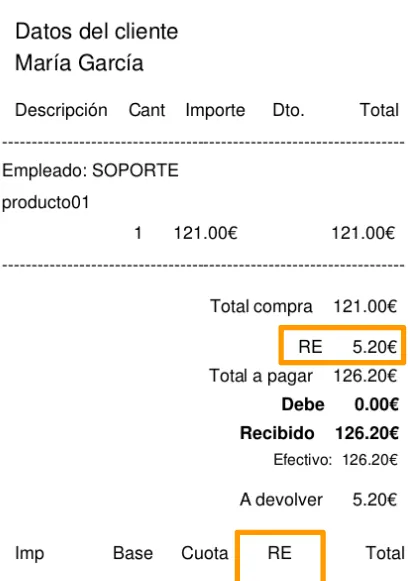
Sus facturas también lo muestran.
Para saber más sobre este régimen, consulta la página del régimen especial del recargo de equivalencia de la Agencia Tributaria.